

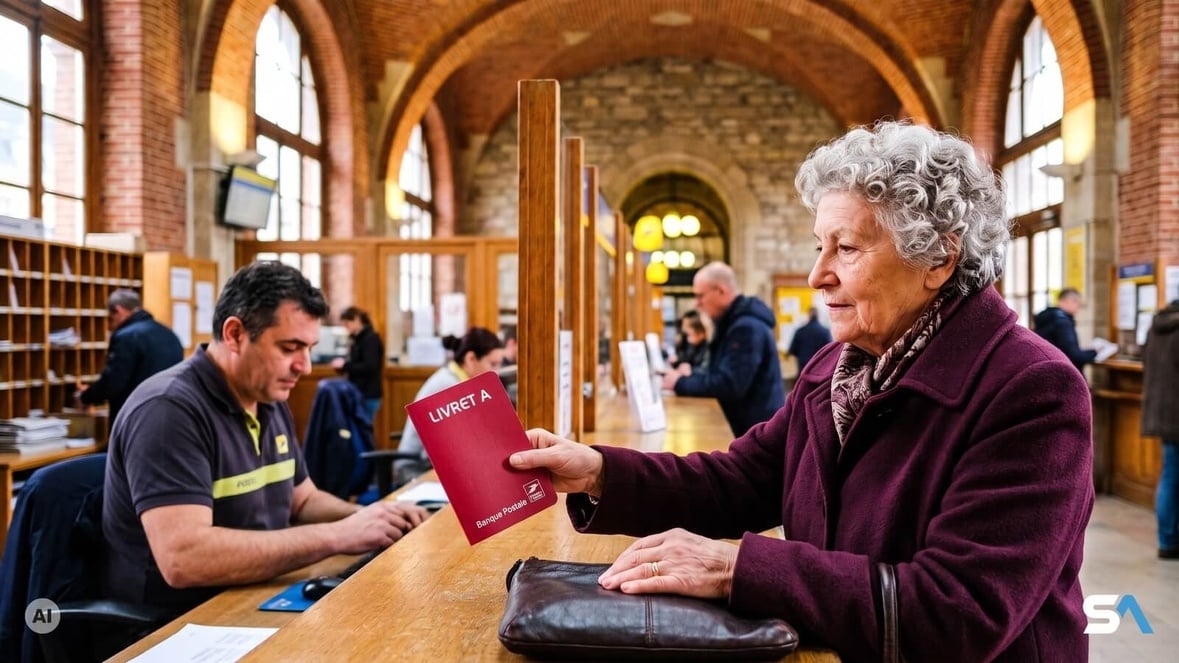
Une retraitée tend son livret d'épargne au guichet de la poste - Illustration générée par IA
Les dépôts reviennent sur le Livret A
Selon les chiffres publiés mercredi 23 septembre par la Caisse des dépôts, les épargnants ont versé sur leur Livret A 460 millions d'euros de plus qu'ils n'en ont retiré. Juillet avait déjà renoué avec une collecte positive, après le plus mauvais premier semestre du livret depuis près de vingt ans, d'après l'AFP.
Ce retour suit de près la hausse du taux. Rémunéré 1,5 % depuis février, le Livret A est passé à 1,7 % le 1er août, sur proposition de la Banque de France. Le LDDS, son jumeau, a suivi avec 80 millions d'euros de collecte nette, et le LEP a mis fin à cinq mois de retraits avec 60 millions. Ces sommes pèsent peu face à l'encours : fin août, la Caisse des dépôts comptait 608,9 milliards d'euros sur le Livret A et le LDDS réunis.
Ce retour suit de près la hausse du taux. Rémunéré 1,5 % depuis février, le Livret A est passé à 1,7 % le 1er août, sur proposition de la Banque de France. Le LDDS, son jumeau, a suivi avec 80 millions d'euros de collecte nette, et le LEP a mis fin à cinq mois de retraits avec 60 millions. Ces sommes pèsent peu face à l'encours : fin août, la Caisse des dépôts comptait 608,9 milliards d'euros sur le Livret A et le LDDS réunis.
La Newsletter SeniorActu
Chaque vendredi
Retraite, santé, pouvoir d'achat : la synthèse de l'actualité des seniors directement dans votre boîte mail.
Votre livret avance moins vite que les prix
Pourtant, à 1,7 %, votre Livret A ne suit plus la hausse des prix. L'Insee a publié le 15 septembre une inflation de 2,4 % sur un an en août, tirée par l'énergie, dont les prix ont bondi de 16,7 %. Hors tabac, la mesure qui sert au calcul du livret, la hausse atteint 2,3 %. Votre épargne rapporte donc 0,6 point de moins que ce que coûte la vie.
Nous avons chiffré ce que cet écart représente d'ici au 31 janvier 2027, date jusqu'à laquelle le taux de 1,7 % est fixé. Le calcul est le nôtre et suppose des prix qui continuent de monter au même rythme. Un livret de 10 000 euros produit 85 euros d'intérêts en six mois, quand il en faudrait 115 pour garder le même pouvoir d'achat. Au plafond de 22 950 euros, le livret rapporte 195 euros sur le semestre, et les prix en grignotent 264 : l'écart atteint 69 euros.
Faut-il pour autant vider votre livret ?
Votre capital, lui, ne baisse pas d'un centime. Le Livret A reste garanti par l'État, disponible à tout moment, et ses intérêts échappent à l'impôt comme aux prélèvements sociaux. Pour l'argent de précaution, celui qu'on garde pour une chaudière qui lâche ou une facture imprévue, ces trois atouts comptent davantage que le rendement. Pour l'épargne qui dort au-delà, la suite se jouera en janvier.
Nous avons chiffré ce que cet écart représente d'ici au 31 janvier 2027, date jusqu'à laquelle le taux de 1,7 % est fixé. Le calcul est le nôtre et suppose des prix qui continuent de monter au même rythme. Un livret de 10 000 euros produit 85 euros d'intérêts en six mois, quand il en faudrait 115 pour garder le même pouvoir d'achat. Au plafond de 22 950 euros, le livret rapporte 195 euros sur le semestre, et les prix en grignotent 264 : l'écart atteint 69 euros.
Faut-il pour autant vider votre livret ?
Votre capital, lui, ne baisse pas d'un centime. Le Livret A reste garanti par l'État, disponible à tout moment, et ses intérêts échappent à l'impôt comme aux prélèvements sociaux. Pour l'argent de précaution, celui qu'on garde pour une chaudière qui lâche ou une facture imprévue, ces trois atouts comptent davantage que le rendement. Pour l'épargne qui dort au-delà, la suite se jouera en janvier.
En janvier, la Banque de France refait le calcul
Deux fois par an, la Banque de France calcule le taux de votre livret en faisant la moyenne de deux chiffres observés sur le semestre écoulé : l'inflation hors tabac et l'€STR, le taux auquel les banques de la zone euro se prêtent de l'argent au jour le jour. Pour le 1er août, elle avait retenu une inflation moyenne de 1,52 % et un €STR de 1,95 % de janvier à juin, ce qui donnait 1,7 %, a-t-elle indiqué le 15 juillet.
Mais les deux ingrédients ont grimpé depuis. L'inflation hors tabac atteint 2,3 % en août. La Banque centrale européenne, de son côté, a relevé le 10 septembre son taux de dépôt à 2,50 %, applicable depuis le 16 septembre, et l'€STR suit ce taux de très près. Le prochain calcul portera sur la période de juillet à décembre. Si les deux moyennes restent au-dessus de 2 %, le résultat de la formule ne pourra pas rester à 1,7 %. C'est de l'arithmétique, pas une promesse : les derniers mois de l'année dépendront des prix de l'énergie.
Le ministre de l'Économie, en outre, n'est pas tenu de suivre la formule. Il l'a montré le 15 juillet en maintenant le LEP à 2,5 %, alors que le calcul donnait 2,2 %. La recommandation de la Banque de France est attendue vers la mi-janvier, pour un nouveau taux au 1er février 2027.
Mais les deux ingrédients ont grimpé depuis. L'inflation hors tabac atteint 2,3 % en août. La Banque centrale européenne, de son côté, a relevé le 10 septembre son taux de dépôt à 2,50 %, applicable depuis le 16 septembre, et l'€STR suit ce taux de très près. Le prochain calcul portera sur la période de juillet à décembre. Si les deux moyennes restent au-dessus de 2 %, le résultat de la formule ne pourra pas rester à 1,7 %. C'est de l'arithmétique, pas une promesse : les derniers mois de l'année dépendront des prix de l'énergie.
Sur le même sujet :
Livret A 2026 : le montant exact que vous allez perdre ou gagner après la révision du taux en février
Livret A 2026 : le montant exact que vous allez perdre ou gagner après la révision du taux en février
Le ministre de l'Économie, en outre, n'est pas tenu de suivre la formule. Il l'a montré le 15 juillet en maintenant le LEP à 2,5 %, alors que le calcul donnait 2,2 %. La recommandation de la Banque de France est attendue vers la mi-janvier, pour un nouveau taux au 1er février 2027.
Verser le 15, retirer le 16
Votre banque compte les intérêts par quinzaine. La fiche que Service Public consacre au Livret A détaille la règle : un dépôt fait jusqu'au 15 du mois rapporte à partir du 16, un dépôt fait plus tard attend le 1er du mois suivant. Pour un retrait, le mécanisme s'inverse : jusqu'au 15, les intérêts s'arrêtent au dernier jour du mois précédent, et à partir du 16, au 15. Le bon jour pour verser est donc le 15 ou le dernier jour du mois, celui pour retirer le 1er ou le 16.
Livret plein ou revenus modestes : vos deux autres livrets
Votre Livret A a déjà atteint son plafond ? Le LDDS offre exactement le même taux de 1,7 %, sans impôt, avec un plafond de 12 000 euros. Chaque membre d'un couple marié ou pacsé peut en détenir un, ce qui ouvre 24 000 euros de place supplémentaire à deux, au même régime que le Livret A.
Le livret le mieux payé reste le LEP, à 2,5 %. Sa condition se lit sur votre avis d'imposition : pour l'ouvrir en 2026, votre revenu fiscal de référence ne doit pas dépasser 23 028 euros pour une personne seule, et 35 326 euros pour un couple à deux parts, en métropole. Seulement, les livrets ouverts restent loin du nombre d'ayants droit : la Banque de France estime à près de 30 millions les personnes éligibles, pour 12 millions de LEP ouverts, selon La finance pour tous.
Le plafond du LEP est de 10 000 euros. Sur cette somme, il rapporte 125 euros en six mois, contre 85 euros sur le Livret A, soit 40 euros de plus par semestre à taux inchangés, selon notre calcul. Vous pouvez garder votre Livret A et ouvrir un LEP à côté, car les deux se cumulent. La banque vérifie votre revenu fiscal auprès de l'administration, ou vous demande votre avis d'imposition.
Le livret le mieux payé reste le LEP, à 2,5 %. Sa condition se lit sur votre avis d'imposition : pour l'ouvrir en 2026, votre revenu fiscal de référence ne doit pas dépasser 23 028 euros pour une personne seule, et 35 326 euros pour un couple à deux parts, en métropole. Seulement, les livrets ouverts restent loin du nombre d'ayants droit : la Banque de France estime à près de 30 millions les personnes éligibles, pour 12 millions de LEP ouverts, selon La finance pour tous.
Le plafond du LEP est de 10 000 euros. Sur cette somme, il rapporte 125 euros en six mois, contre 85 euros sur le Livret A, soit 40 euros de plus par semestre à taux inchangés, selon notre calcul. Vous pouvez garder votre Livret A et ouvrir un LEP à côté, car les deux se cumulent. La banque vérifie votre revenu fiscal auprès de l'administration, ou vous demande votre avis d'imposition.
Le plafond à 30 000 euros reste une piste
Début septembre, la ministre de la Transition écologique, Monique Barbut, a évoqué auprès des Échos un relèvement du plafond du Livret A de 22 950 à 30 000 euros, pour financer l'adaptation au changement climatique par des prêts de la Caisse des dépôts. Rien n'est tranché : la piste figure parmi les options d'un plan attendu d'ici à la fin septembre, et la Fédération bancaire française s'y oppose.
Quant à l'embellie d'août, le président du Cercle de l'épargne, Philippe Crevel, la juge fragile : avec une énergie chère, le pouvoir d'achat devrait continuer de peser sur l'épargne, et la collecte pourrait vite redevenir négative. Nous suivrons les chiffres de septembre, attendus fin octobre, puis la recommandation de janvier. D'ici là, je regarderais deux lignes de près : le solde de votre Livret A, et le revenu fiscal de référence inscrit sur votre dernier avis d'impôt.
Sur le même sujet :
Épargne : 3 milliards retirés du Livret A en deux mois, voici où va l'argent des retraités
Épargne : 3 milliards retirés du Livret A en deux mois, voici où va l'argent des retraités
Quant à l'embellie d'août, le président du Cercle de l'épargne, Philippe Crevel, la juge fragile : avec une énergie chère, le pouvoir d'achat devrait continuer de peser sur l'épargne, et la collecte pourrait vite redevenir négative. Nous suivrons les chiffres de septembre, attendus fin octobre, puis la recommandation de janvier. D'ici là, je regarderais deux lignes de près : le solde de votre Livret A, et le revenu fiscal de référence inscrit sur votre dernier avis d'impôt.

