

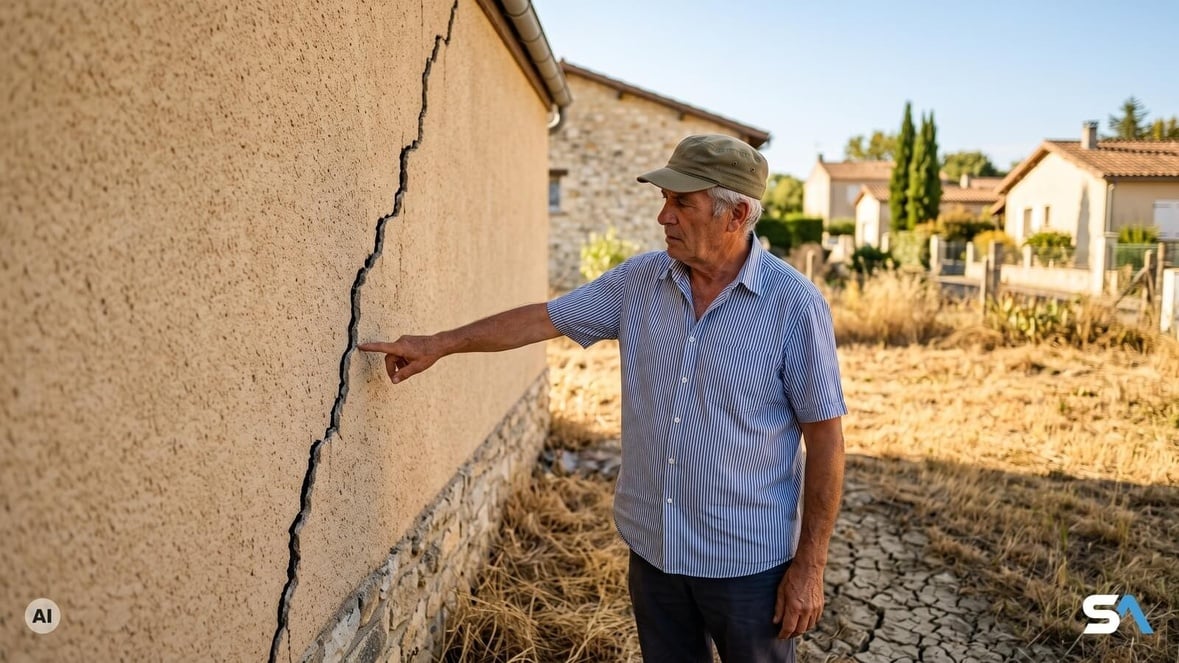
Un retraité suit du doigt une lézarde sur le mur de son pavillon - Illustration générée par IA
Votre mutuelle devant votre maison dans les hausses de 2027
Le baromètre du cabinet d'actuariat Addactis, publié le lundi 21 septembre, place les complémentaires santé en tête des hausses pour 2027. Il anticipe une augmentation médiane comprise entre 8 % et 8,3 % selon le type de contrat. L'assurance habitation suivrait avec une hausse de 6,5 % à 7,5 %, et l'assurance auto fermerait la marche, entre 3,5 % et 4,5 %.
Le cabinet Facts & Figures, publié le même jour, arrive à un classement identique avec des chiffres un peu plus bas : environ 7 % en moyenne pour les mutuelles individuelles, 5 à 6 % pour la multirisque habitation, 3 à 4 % pour l'auto. Toutes ces hausses dépassent de loin l'inflation, que l'Insee mesurait à 2,4 % sur un an en août. Et pour votre mutuelle, le bond sera plus fort que celui de cette année, selon Addactis.
Nous avons tous en tête les images de maisons fissurées par la sécheresse ou noyées sous la boue. C'est pourtant votre complémentaire santé, bien plus que votre toit, qui devrait peser le plus lourd dans les hausses de l'an prochain.
Le cabinet Facts & Figures, publié le même jour, arrive à un classement identique avec des chiffres un peu plus bas : environ 7 % en moyenne pour les mutuelles individuelles, 5 à 6 % pour la multirisque habitation, 3 à 4 % pour l'auto. Toutes ces hausses dépassent de loin l'inflation, que l'Insee mesurait à 2,4 % sur un an en août. Et pour votre mutuelle, le bond sera plus fort que celui de cette année, selon Addactis.
Nous avons tous en tête les images de maisons fissurées par la sécheresse ou noyées sous la boue. C'est pourtant votre complémentaire santé, bien plus que votre toit, qui devrait peser le plus lourd dans les hausses de l'an prochain.
La Newsletter SeniorActu
Chaque vendredi
Retraite, santé, pouvoir d'achat : la synthèse de l'actualité des seniors directement dans votre boîte mail.
Ce que les assureurs mettent derrière la hausse
Sur l'habitation et l'auto, la profession ne conteste pas la hausse, elle l'explique. « Les sinistres sont plus fréquents, plus sévères et leur coût augmente », a déclaré à l'AFP Florence Lustman, présidente de France Assureurs, en pointant le prix des matériaux, des réparations et des prestations.
L'année 2026 lui fournit des arguments. Tempêtes et inondations en début d'année, été le plus chaud jamais mesuré, incendies, grêle : les actuaires d'Addactis parlent d'une sinistralité climatique devenue structurante. À la mi-août, 77 % du territoire connaissait une sécheresse exceptionnelle, le terrain idéal pour ces fissures qui apparaissent quand l'argile se rétracte sous une maison.
Concrètement, pour un contrat habitation, les quelque 7 % prévus par Addactis représentent 20 à 25 euros hors taxes de plus sur l'année. L'auto grimpe moins en pourcentage mais autant en euros, environ 20 euros, parce que sa prime moyenne est plus élevée. Hors taxes, votre maison et votre voiture devraient vous coûter une quarantaine d'euros de plus l'an prochain. S'y ajoutent, sur chaque contrat, 2 euros de hausse de la contribution au fonds de garantie des victimes du terrorisme et d'autres infractions.
L'année 2026 lui fournit des arguments. Tempêtes et inondations en début d'année, été le plus chaud jamais mesuré, incendies, grêle : les actuaires d'Addactis parlent d'une sinistralité climatique devenue structurante. À la mi-août, 77 % du territoire connaissait une sécheresse exceptionnelle, le terrain idéal pour ces fissures qui apparaissent quand l'argile se rétracte sous une maison.
Concrètement, pour un contrat habitation, les quelque 7 % prévus par Addactis représentent 20 à 25 euros hors taxes de plus sur l'année. L'auto grimpe moins en pourcentage mais autant en euros, environ 20 euros, parce que sa prime moyenne est plus élevée. Hors taxes, votre maison et votre voiture devraient vous coûter une quarantaine d'euros de plus l'an prochain. S'y ajoutent, sur chaque contrat, 2 euros de hausse de la contribution au fonds de garantie des victimes du terrorisme et d'autres infractions.
Retraité, vous payez seul toute la hausse de votre mutuelle
La mutuelle, elle, joue dans une autre catégorie. Un salarié bénéficie d'un contrat collectif dont son employeur paie au moins la moitié. À la retraite, ce filet disparaît : vous souscrivez un contrat individuel et vous réglez seul la totalité de la cotisation, hausse comprise.
S'y ajoute la tarification à l'âge. D'après la Drees, citée dans une question écrite à l'Assemblée nationale, 97 % des contrats individuels appliquaient déjà une cotisation qui monte avec l'âge en 2016. Votre cotisation de départ est ainsi plus élevée que celle d'un actif, et les 8 % s'appliquent à cette base.
Faisons le compte. Pour une mutuelle facturée 100 euros par mois, une hausse de 8 % représente 96 euros de plus par an. Le calcul est le nôtre et le montant varie selon votre contrat, sans que l'ordre de grandeur change : c'est plus du double de la hausse hors taxes de votre assurance habitation et de votre assurance auto réunies. Pour un couple de retraités qui paie deux cotisations, l'écart se creuse encore.
Si votre pension est modeste, cette hausse mérite de vérifier une piste souvent ignorée : la complémentaire santé solidaire, gratuite ou à petit prix selon vos ressources.
S'y ajoute la tarification à l'âge. D'après la Drees, citée dans une question écrite à l'Assemblée nationale, 97 % des contrats individuels appliquaient déjà une cotisation qui monte avec l'âge en 2016. Votre cotisation de départ est ainsi plus élevée que celle d'un actif, et les 8 % s'appliquent à cette base.
Faisons le compte. Pour une mutuelle facturée 100 euros par mois, une hausse de 8 % représente 96 euros de plus par an. Le calcul est le nôtre et le montant varie selon votre contrat, sans que l'ordre de grandeur change : c'est plus du double de la hausse hors taxes de votre assurance habitation et de votre assurance auto réunies. Pour un couple de retraités qui paie deux cotisations, l'écart se creuse encore.
Si votre pension est modeste, cette hausse mérite de vérifier une piste souvent ignorée : la complémentaire santé solidaire, gratuite ou à petit prix selon vos ressources.
Ce que la Sécu ne paie plus revient sur votre cotisation
Pourquoi un tel bond ? Les dépenses de santé progressent avec le vieillissement de la population, et un second moteur s'ajoute à celui-là. Cet été, le gouvernement a annoncé que l'Assurance maladie rembourserait moins certains soins dentaires, médicaments et dispositifs médicaux. Ce que la Sécurité sociale ne paie plus, votre complémentaire le prend en charge, puis le répercute. Selon Cécile Paradis, associée chez Addactis, ces transferts représenteront 1,5 milliard d'euros de remboursements supplémentaires en 2027.
D'ailleurs, les organismes doivent aussi absorber la hausse de la taxe de solidarité additionnelle, décidée dans le budget de la Sécurité sociale pour 2026. Éric Chenut, président de la Mutualité française, juge la hausse « inéluctable » si la politique de remboursement ne change pas.
D'ailleurs, les organismes doivent aussi absorber la hausse de la taxe de solidarité additionnelle, décidée dans le budget de la Sécurité sociale pour 2026. Éric Chenut, président de la Mutualité française, juge la hausse « inéluctable » si la politique de remboursement ne change pas.
L'avis d'échéance, le moment de faire jouer la concurrence
Ces pourcentages restent des médianes. Le montant exact de votre hausse, vous le découvrirez sur l'avis d'échéance de chaque contrat, et c'est là que tout se joue. Votre assureur doit vous rappeler, avec cet avis, la date limite pour refuser la reconduction, au minimum quinze jours avant. Si vous n'avez pas reçu cet avis, vous pouvez résilier sans pénalité à tout moment après la reconduction.
Mais le plus utile tient à une règle que beaucoup d'assurés oublient. Passé le premier anniversaire du contrat, vous pouvez quitter votre assurance habitation, votre assurance auto ou votre mutuelle à tout moment, sans frais ni pénalités, comme le rappelle la fiche du ministère de l'Économie consacrée à la résiliation. Pour votre mutuelle comme pour une assurance obligatoire, c'est le nouvel organisme qui résilie l'ancien contrat à votre place. Dans les autres cas, vous envoyez vous-même la demande, et la résiliation prend effet un mois après sa réception.
Je vous conseille donc de garder l'avis d'échéance de votre mutuelle sous la main cet automne et de demander au moins deux devis à garanties égales. Une hausse de 8 % se discute mal. Une offre concurrente se compare en quelques minutes.
Mais le plus utile tient à une règle que beaucoup d'assurés oublient. Passé le premier anniversaire du contrat, vous pouvez quitter votre assurance habitation, votre assurance auto ou votre mutuelle à tout moment, sans frais ni pénalités, comme le rappelle la fiche du ministère de l'Économie consacrée à la résiliation. Pour votre mutuelle comme pour une assurance obligatoire, c'est le nouvel organisme qui résilie l'ancien contrat à votre place. Dans les autres cas, vous envoyez vous-même la demande, et la résiliation prend effet un mois après sa réception.
Je vous conseille donc de garder l'avis d'échéance de votre mutuelle sous la main cet automne et de demander au moins deux devis à garanties égales. Une hausse de 8 % se discute mal. Une offre concurrente se compare en quelques minutes.

