
© FreeProd33 / Shutterstock.com
Une phrase pour rassurer, une nuance pour cibler les patrimoines
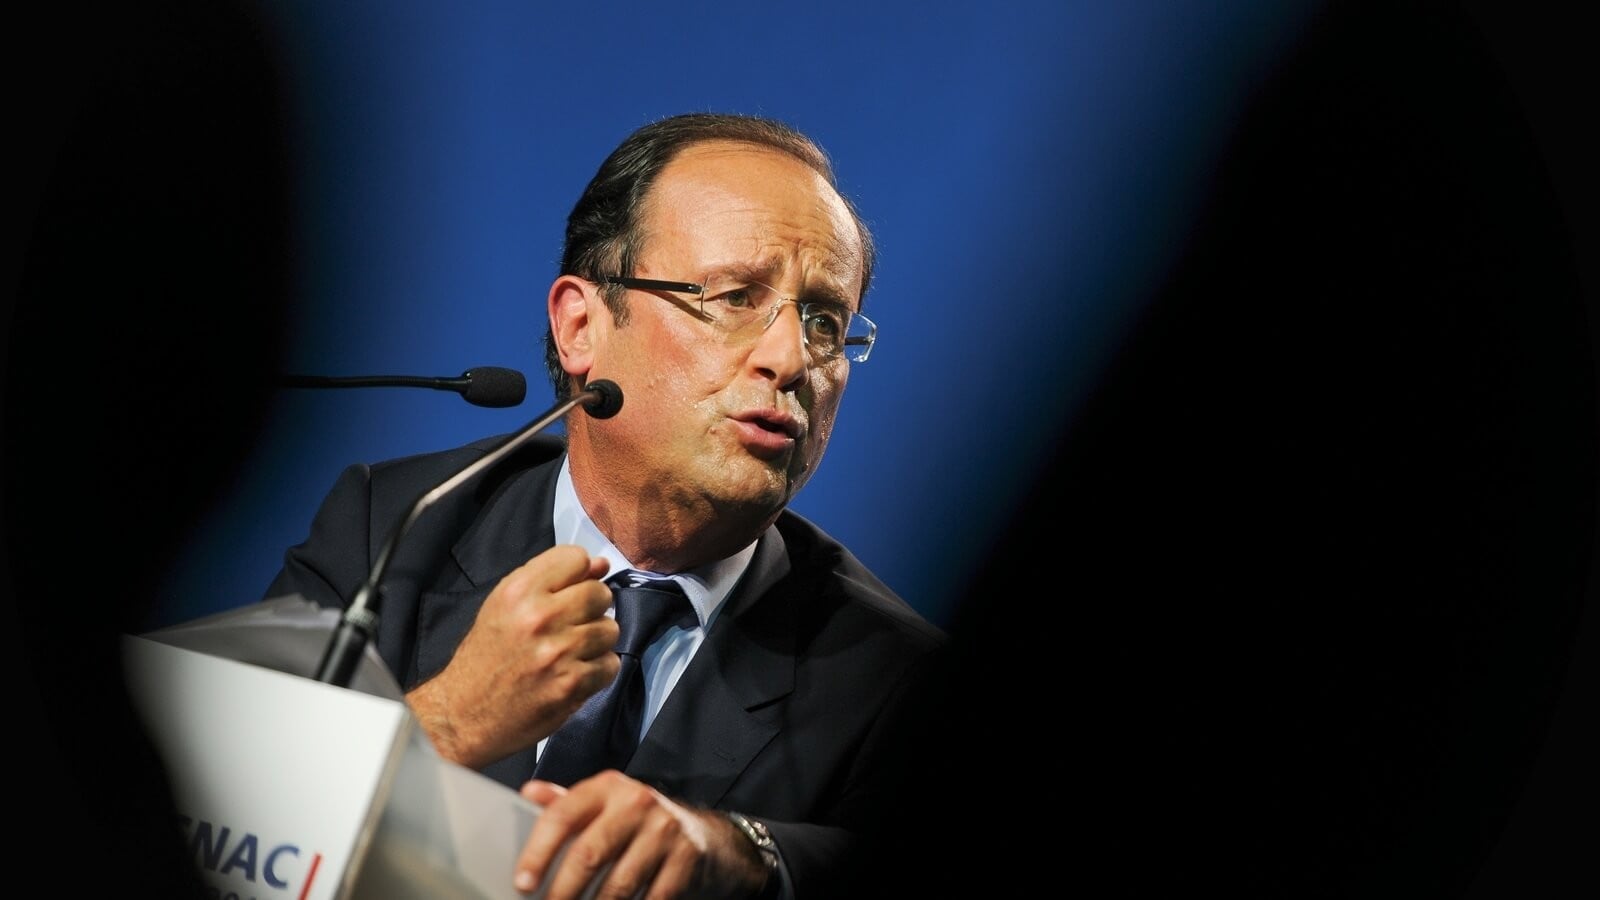
La formule a circulé en quelques heures. Interrogé mardi 15 septembre sur BFMTV, François Hollande a affirmé qu'il n'y avait « pas de retraités riches, sauf ceux qui ont eu des retraites complémentaires ou qui ont des retraites par leur propre épargne ». Il s'est appuyé sur la pension moyenne, qu'il situe aux alentours de 1 700 euros, pour conclure que peu de retraités touchent des sommes considérables.
Le député de Corrèze a en effet désigné une cible : les retraités qui détiennent « des patrimoines très importants » pourraient être « appelés à davantage de contribution ». Le montant que votre caisse vous verse chaque mois ne serait donc plus le seul critère de l'effort demandé. L'ancien chef de l'État n'a toutefois cité aucun seuil, ni aucun instrument fiscal précis.
Le député de Corrèze a en effet désigné une cible : les retraités qui détiennent « des patrimoines très importants » pourraient être « appelés à davantage de contribution ». Le montant que votre caisse vous verse chaque mois ne serait donc plus le seul critère de l'effort demandé. L'ancien chef de l'État n'a toutefois cité aucun seuil, ni aucun instrument fiscal précis.
La Newsletter SeniorActu
Chaque vendredi
Retraite, santé, pouvoir d'achat : la synthèse de l'actualité des seniors directement dans votre boîte mail.
Votre revenu global, pas seulement votre pension
Sa formule exacte mérite d'être relue : « Ce n'est pas seulement ce que vous avez comme retraite, mais comme revenu global. » Dans ce raisonnement, un retraité à 1 800 euros qui perçoit aussi des loyers ne pèse pas comme un voisin qui vit de sa seule pension. Nous touchons là une rupture avec les deux pistes que le gouvernement étudie pour le budget 2027, puisque toutes deux portent sur les pensions elles-mêmes.
La première consisterait à ne plus revaloriser les pensions au rythme des prix. La seconde viserait l'abattement fiscal de 10 % retiré des pensions avant le calcul de l'impôt. Comme le précise la page consacrée aux pensions sur impots.gouv.fr, cet abattement est plafonné à 4 439 euros pour l'ensemble du foyer sur les revenus de 2025. Il ne joue que sur vos pensions : vos loyers et vos revenus de placements n'en profitent pas.
Or un indicateur de revenu global existe déjà, et il figure sur votre avis d'imposition : le revenu fiscal de référence. Il additionne vos pensions après abattement et vos autres revenus déclarés, loyers compris. Il ne dit rien, en revanche, de la valeur de votre maison ou de votre assurance-vie, qui relèvent du patrimoine et non du revenu.
Où commence alors la richesse d'un retraité ? Le ministre de l'Économie Roland Lescure a glissé qu'« avec une retraite de 2 000 euros, on n'est pas riche, mais on n'est pas non plus démuni ». Le premier secrétaire du PS, Olivier Faure, a de son côté fixé à 4 000 euros le seuil d'un retraité aisé. Deux seuils chiffrés, un critère de revenu global sans montant, et rien de tout cela ne figure encore dans un texte.
La première consisterait à ne plus revaloriser les pensions au rythme des prix. La seconde viserait l'abattement fiscal de 10 % retiré des pensions avant le calcul de l'impôt. Comme le précise la page consacrée aux pensions sur impots.gouv.fr, cet abattement est plafonné à 4 439 euros pour l'ensemble du foyer sur les revenus de 2025. Il ne joue que sur vos pensions : vos loyers et vos revenus de placements n'en profitent pas.
Sur le même sujet :
Budget 2027 : Bercy étudie deux économies sur les retraites, votre abattement de 10 % ou l'indexation de votre pension
Budget 2027 : Bercy étudie deux économies sur les retraites, votre abattement de 10 % ou l'indexation de votre pension
Or un indicateur de revenu global existe déjà, et il figure sur votre avis d'imposition : le revenu fiscal de référence. Il additionne vos pensions après abattement et vos autres revenus déclarés, loyers compris. Il ne dit rien, en revanche, de la valeur de votre maison ou de votre assurance-vie, qui relèvent du patrimoine et non du revenu.
Où commence alors la richesse d'un retraité ? Le ministre de l'Économie Roland Lescure a glissé qu'« avec une retraite de 2 000 euros, on n'est pas riche, mais on n'est pas non plus démuni ». Le premier secrétaire du PS, Olivier Faure, a de son côté fixé à 4 000 euros le seuil d'un retraité aisé. Deux seuils chiffrés, un critère de revenu global sans montant, et rien de tout cela ne figure encore dans un texte.
Une retraite proche de 10 000 euros, six fois la moyenne
L'ancien président n'a pas éludé la question de sa propre retraite. Il a confirmé toucher environ 5 000 euros au titre de ses fonctions à l'Élysée, auxquels s'ajoute sa pension de la Cour des comptes, pour un total proche de 10 000 euros. « Je suis un retraité favorisé et il m'apparaît logique que ma retraite ne soit pas indexée », a-t-il reconnu sur BFMTV.
Pour comparaison, la DREES établit la pension moyenne de droit direct à 1 666 euros bruts par mois fin 2023, un niveau proche de celui cité par l'ancien président. Sa retraite représente ainsi environ six fois cette moyenne, selon notre calcul. Vous voyez l'argument qui en découle : si un retraité à 10 000 euros accepte le gel, pourquoi un retraité à 1 666 euros le subirait-il au même titre ?
Pour comparaison, la DREES établit la pension moyenne de droit direct à 1 666 euros bruts par mois fin 2023, un niveau proche de celui cité par l'ancien président. Sa retraite représente ainsi environ six fois cette moyenne, selon notre calcul. Vous voyez l'argument qui en découle : si un retraité à 10 000 euros accepte le gel, pourquoi un retraité à 1 666 euros le subirait-il au même titre ?
Son plafond à 1 % par an viserait votre pension
Ce raisonnement se heurte pourtant à son propre programme. Dans son livre « Unir. Nouveau monde, nouvelle gauche », paru le 3 septembre, François Hollande propose de limiter à 1 % par an, pendant cinq ans, la revalorisation des pensions. Cette mesure ne distingue pas une pension de 1 200 euros d'une pension de 10 000 euros, et elle ne regarde ni le revenu global ni le patrimoine.
Son effet dépend entièrement des prix. Les pensions de base ont été revalorisées de 0,9 % au 1er janvier 2026, selon Service-Public, si bien qu'un plafond à 1 % n'aurait rien changé cette année. Il mordrait dès que l'inflation dépasserait ce niveau, et la perte ne se rattraperait jamais, puisque chaque hausse suivante s'appliquerait à une pension déjà abaissée.
Son effet dépend entièrement des prix. Les pensions de base ont été revalorisées de 0,9 % au 1er janvier 2026, selon Service-Public, si bien qu'un plafond à 1 % n'aurait rien changé cette année. Il mordrait dès que l'inflation dépasserait ce niveau, et la perte ne se rattraperait jamais, puisque chaque hausse suivante s'appliquerait à une pension déjà abaissée.
Sur le même sujet :
François Hollande avait combattu la retraite à 64 ans : il propose désormais 63 ans en 2028 et cinq ans d'indexation limitée à 1 % sur votre pension
Votre complémentaire, elle, n'a pas attendu ce débat. Sur franceinfo, le président de la Confédération française des retraités a rappelé que la revalorisation des pensions Agirc-Arrco avait été de zéro. Faute d'accord entre syndicats et patronat, la valeur du point est restée au 1er novembre 2025 à son niveau de novembre 2024. Pour un ancien cadre, dont la complémentaire pèse lourd dans la pension totale, ce gel compte déjà comme un effort, et je ne connais personne à qui on l'ait présenté comme tel. François Hollande avait combattu la retraite à 64 ans : il propose désormais 63 ans en 2028 et cinq ans d'indexation limitée à 1 % sur votre pension
Le budget sera déposé au plus tard le 6 octobre
Rien de ce que propose François Hollande n'a force de loi, puisqu'il ne siège pas au gouvernement et ne s'est pas déclaré candidat. Le projet de budget doit être déposé au plus tard le premier mardi d'octobre, soit le 6 octobre 2026, selon la loi organique relative aux lois de finances. Roland Lescure a promis qu'aucune pension ne diminuera en euros, ce qui n'exclut pas un gel. C'est dans ce texte que nous saurons si l'effort pèsera sur votre pension ou sur votre patrimoine.

