

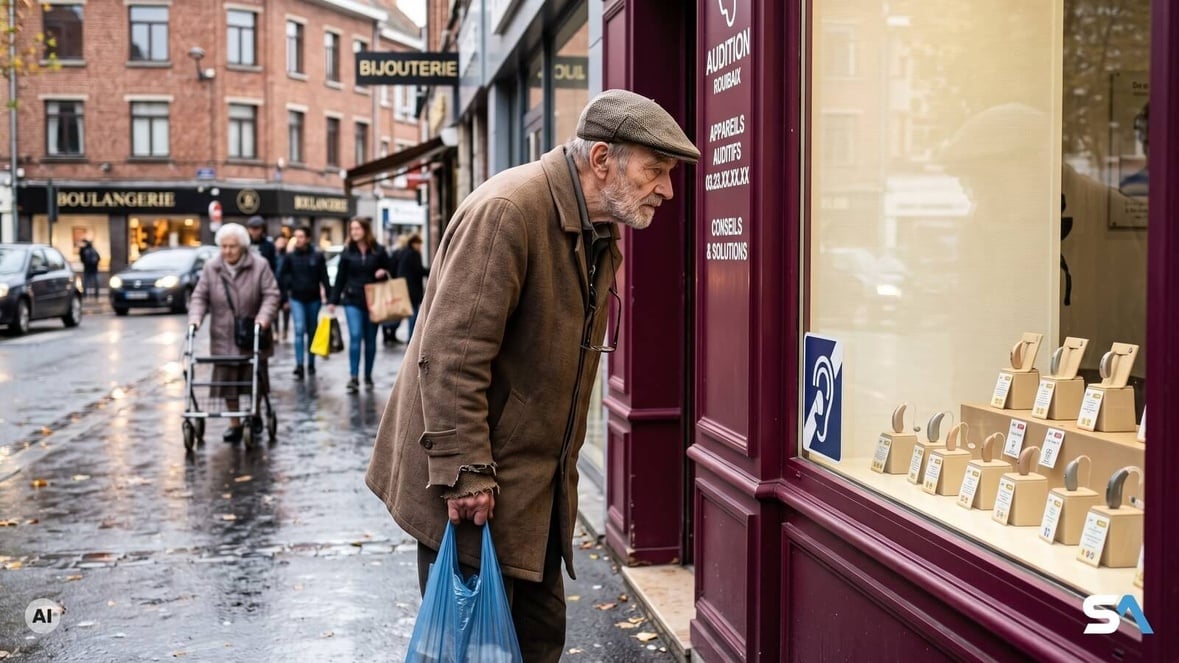
Un retraité modeste regarde la vitrine d'un audioprothésiste - Illustration générée par IA
Ce que le rapport demande aux mutuelles
Commandé en février par le gouvernement, le rapport porte quatre signatures : l'ancienne ministre de la Santé Élisabeth Hubert, l'ancien directeur de la Sécurité sociale Franck Von Lennep, l'économiste Nicolas Bouzou et Stéphane Junique, président du groupe mutualiste VYV. Selon la dépêche de l'AFP, les complémentaires santé devraient créer un fonds de mutualisation entre actifs et retraités modestes, afin d'éviter que ces derniers ne paient des cotisations très élevées.
La Newsletter SeniorActu
Chaque vendredi
Retraite, santé, pouvoir d'achat : la synthèse de l'actualité des seniors directement dans votre boîte mail.
Pourquoi votre mutuelle coûte plus cher qu'au travail
Ce déséquilibre, vous le lisez sans doute sur votre relevé de compte. Tant que vous étiez salarié, votre employeur payait au moins la moitié de votre complémentaire santé d'entreprise. Une fois à la retraite, vous voilà seul à régler la facture, avec un contrat individuel dont le prix suit votre âge. Les Echos le résument sans détour : plus souvent malades, les retraités sont aussi les seuls à financer leur mutuelle de leur poche.
Et la pente reste raide. Après des hausses d'environ 5 % en 2026, les prix des mutuelles devraient progresser de près de 8 % en moyenne en 2027, selon le quotidien économique, et certains assurés pourraient frôler les 11 %. Les prévisions publiées le 21 septembre par deux cabinets spécialisés, Addactis et Facts and Figures, vont de 7 % à 8,3 % selon les contrats. Autrement dit, la prochaine augmentation est déjà calculée, bien avant qu'un fonds de solidarité ne voie le jour.
Et la pente reste raide. Après des hausses d'environ 5 % en 2026, les prix des mutuelles devraient progresser de près de 8 % en moyenne en 2027, selon le quotidien économique, et certains assurés pourraient frôler les 11 %. Les prévisions publiées le 21 septembre par deux cabinets spécialisés, Addactis et Facts and Figures, vont de 7 % à 8,3 % selon les contrats. Autrement dit, la prochaine augmentation est déjà calculée, bien avant qu'un fonds de solidarité ne voie le jour.
Retraité modeste : un seuil encore introuvable
Qui serait considéré comme un retraité modeste ? À ce stade, personne ne peut vous le dire, a fortiori quand le ministre de l'Économie Roland Lescure lui-même, interrogé sur France Inter le 21 septembre, estime qu'avec une pension de 2 000 euros par mois, on vit correctement.
Les comptes rendus publiés depuis mercredi ne donnent donc ni plafond de revenus, ni montant d'aide, ni mode de calcul. Le rapport pose en revanche un principe : faire jouer la solidarité entre les contrats des actifs et ceux des retraités aux faibles revenus, et tout le reste est à écrire.
Le calendrier n'est guère plus clair. Interrogée par Les Echos, la ministre de la Santé Stéphanie Rist a jugé que la nouvelle répartition des rôles « peut faire sens », à condition de ne pas entraver l'accès aux soins. Elle y voit toutefois un sujet de financement de la protection sociale qui relève de la campagne présidentielle, bien plus qu'un chantier pour le budget de la Sécurité sociale de 2027. Rien n'indique donc que ce fonds figurera dans le budget en préparation cet automne.
Les comptes rendus publiés depuis mercredi ne donnent donc ni plafond de revenus, ni montant d'aide, ni mode de calcul. Le rapport pose en revanche un principe : faire jouer la solidarité entre les contrats des actifs et ceux des retraités aux faibles revenus, et tout le reste est à écrire.
Le calendrier n'est guère plus clair. Interrogée par Les Echos, la ministre de la Santé Stéphanie Rist a jugé que la nouvelle répartition des rôles « peut faire sens », à condition de ne pas entraver l'accès aux soins. Elle y voit toutefois un sujet de financement de la protection sociale qui relève de la campagne présidentielle, bien plus qu'un chantier pour le budget de la Sécurité sociale de 2027. Rien n'indique donc que ce fonds figurera dans le budget en préparation cet automne.
Vos lunettes et vos cures dans la balance
Le fonds n'est qu'une ligne d'un projet bien plus large, et le reste vous concerne aussi. Les experts proposent que les mutuelles prennent en charge la totalité du remboursement de l'optique et des audioprothèses, qu'elles financent déjà à hauteur de 68,2 % et 50,6 %. Elles deviendraient aussi seules responsables des transports sanitaires non urgents, jusqu'à ceux des patients dialysés. Au total, environ 5 milliards d'euros de dépenses de l'Assurance maladie basculeraient vers les complémentaires. Pour vos lunettes et vos appareils auditifs, votre mutuelle deviendrait alors l'unique payeur.
Pour que cette charge ne retombe pas sur les cotisations, les auteurs suggèrent de la compenser par une baisse de la taxe de solidarité additionnelle, qui pèse un peu plus de 6 milliards d'euros par an. Rien ne dit que cette baisse serait répercutée sur votre échéancier. En revanche, une autre mesure toucherait directement certains retraités : le nouveau « contrat essentiel », soutenu fiscalement par l'État, ne couvrirait plus les cures thermales, les médecines douces ni les médicaments à faible service médical rendu. Seules des garanties prises en dehors de ce socle pourraient encore les rembourser. Si vous partez chaque année en cure, cette ligne mérite toute votre attention.
Pour que cette charge ne retombe pas sur les cotisations, les auteurs suggèrent de la compenser par une baisse de la taxe de solidarité additionnelle, qui pèse un peu plus de 6 milliards d'euros par an. Rien ne dit que cette baisse serait répercutée sur votre échéancier. En revanche, une autre mesure toucherait directement certains retraités : le nouveau « contrat essentiel », soutenu fiscalement par l'État, ne couvrirait plus les cures thermales, les médecines douces ni les médicaments à faible service médical rendu. Seules des garanties prises en dehors de ce socle pourraient encore les rembourser. Si vous partez chaque année en cure, cette ligne mérite toute votre attention.
Petite pension : une couverture à 30 euros existe déjà
En attendant un hypothétique fonds, un dispositif public joue déjà ce rôle pour les petites pensions : la Complémentaire santé solidaire, attribuée par l'Assurance maladie. Pour une personne seule en métropole, elle est gratuite sous 10 421 euros de ressources annuelles. Entre ce seuil et 14 069 euros, soit environ 1 172 euros par mois, elle reste accessible contre une participation qui dépend de l'âge : 25 euros par mois entre 60 et 69 ans, 30 euros à partir de 70 ans, d'après le barème de la Direction de la sécurité sociale. Pour un couple, le second plafond monte à 21 103 euros par an, et ces montants sont revalorisés chaque 1er avril, comme le rappelle Service Public dans sa page consacrée aux plafonds 2026.
Nous avons fait le calcul : à 70 ans, une retraitée seule qui perçoit 1 172 euros par mois paierait 360 euros par an pour une couverture sans avance de frais, soit environ 2,6 % de sa pension. Attention, toutes les sommes perçues sur douze mois sont retenues, et un forfait logement s'ajoute si vous êtes propriétaire, hébergé gratuitement ou bénéficiaire d'une aide au logement. Si vous touchez l'Aspa, la demande est simplifiée.
Nous avons fait le calcul : à 70 ans, une retraitée seule qui perçoit 1 172 euros par mois paierait 360 euros par an pour une couverture sans avance de frais, soit environ 2,6 % de sa pension. Attention, toutes les sommes perçues sur douze mois sont retenues, et un forfait logement s'ajoute si vous êtes propriétaire, hébergé gratuitement ou bénéficiaire d'une aide au logement. Si vous touchez l'Aspa, la demande est simplifiée.
Vous partez à la retraite : gardez six mois en tête
Vous approchez du départ ? Un autre levier existe, et il se joue dans un délai précis. L'article 4 de la loi Évin vous permet de garder la complémentaire santé de votre entreprise à titre individuel, sans questionnaire médical, si vous en faites la demande dans les six mois qui suivent la fin de votre contrat de travail. Vous réglerez seul la cotisation, mais son prix reste encadré pendant trois ans : pas plus que le tarif global des salariés la première année, puis 25 % de plus au maximum la deuxième et 50 % la troisième.
Concrètement, un contrat facturé 100 euros par mois à l'entreprise, part patronale comprise, ne pourra pas vous coûter plus de 125 euros la deuxième année, ni plus de 150 euros la troisième. Au-delà, le tarif devient libre, et c'est souvent le moment de comparer. Le fonds proposé par le rapport veut réparer ce décrochage entre salariés et retraités ; pour l'heure, ce sont la loi Évin à la sortie et la Complémentaire santé solidaire pour les petites pensions qui amortissent vraiment votre facture de mutuelle.
Concrètement, un contrat facturé 100 euros par mois à l'entreprise, part patronale comprise, ne pourra pas vous coûter plus de 125 euros la deuxième année, ni plus de 150 euros la troisième. Au-delà, le tarif devient libre, et c'est souvent le moment de comparer. Le fonds proposé par le rapport veut réparer ce décrochage entre salariés et retraités ; pour l'heure, ce sont la loi Évin à la sortie et la Complémentaire santé solidaire pour les petites pensions qui amortissent vraiment votre facture de mutuelle.

